EL EURÍBOR SUBE EN AGOSTO
El Euríbor cierra agosto en el 2,95% y vuelve a poner en alerta a los hipotecados.
El principal índice de referencia de las hipotecas variables alcanza su nivel más alto en dos años y anticipa un nuevo encarecimiento de las cuotas. Los consumidores deberán afrontar ahora el impacto de las revisiones de sus préstamos
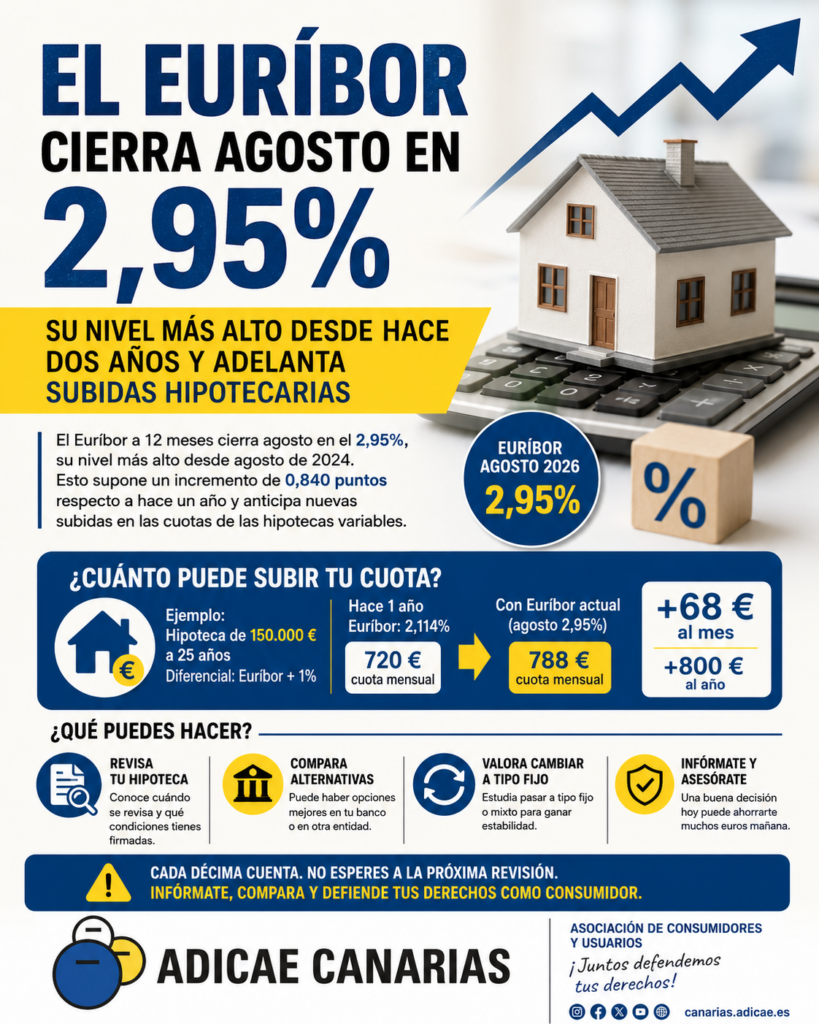
El Euríbor vuelve a dar un motivo de preocupación a las familias hipotecadas. El índice a doce meses, principal referencia utilizada para calcular el interés de buena parte de las hipotecas variables en España, ha cerrado agosto en el 2,954%, frente al 2,855% registrado en julio. Se trata de su nivel más elevado desde agosto de 2024 y supone un incremento de 0,840 puntos porcentuales respecto a hace un año. El dato ha sido confirmado por el Banco de España.
El ascenso tiene una consecuencia directa: quienes tengan una hipoteca a tipo variable y deban revisar ahora su préstamo pueden encontrarse con una nueva subida de la cuota mensual. De hecho, durante agosto el Euríbor llegó a superar puntualmente la barrera del 3%, algo que no sucedía desde 2024.
Más de 800 euros al año en determinadas hipotecas
El impacto concreto dependerá de la cantidad pendiente de amortizar, el plazo restante, el diferencial aplicado por el banco y, sobre todo, del momento en que corresponda realizar la revisión.
Como referencia, para una hipoteca de 150.000 euros a 25 años, con un diferencial del 1,00% sobre el Euríbor, la utilización del índice de agosto supondría una cuota aproximada de 788 euros mensuales. Si se compara con la situación de hace un año, cuando el Euríbor se encontraba en el 2,114%, el incremento se sitúa en torno a 68 euros al mes, unos 800 euros adicionales al año.
No todos los hipotecados, sin embargo, sufrirán el mismo impacto. Las hipotecas con revisión semestral tomarán como referencia otro Euríbor, mientras que quienes tengan una hipoteca a tipo fijo no se verán afectados por esta subida.
El consumidor vuelve a quedar expuesto a la incertidumbre
El problema para los consumidores no es únicamente el dato de agosto, sino la posibilidad de que esta tendencia continúe durante los próximos meses.
El repunte del Euríbor se produce en un contexto marcado por el aumento de la inflación y la incertidumbre sobre la evolución de los tipos de interés del Banco Central Europeo. Los mercados están anticipando incluso posibles nuevas subidas de tipos, aunque estas decisiones todavía deben ser adoptadas por el BCE.
Para las familias, la situación resulta especialmente preocupante porque cada décima de subida puede traducirse en un mayor esfuerzo económico durante años. Y el problema adquiere una dimensión mayor cuando los hogares ya soportan el encarecimiento de otros gastos esenciales.
Desde la perspectiva de los consumidores, conviene por ello no esperar a que llegue la próxima revisión para analizar la situación. Quienes tengan una hipoteca variable deberían comprobar las condiciones de su contrato, conocer exactamente cuándo se realiza la revisión y calcular cómo quedaría su cuota ante distintos escenarios de Euríbor.
Revisar la hipoteca antes de que llegue la próxima subida
Ante este escenario, los consumidores pueden estudiar las alternativas que permite la normativa, entre ellas la novación del préstamo con su entidad (modificación de las condiciones del contrato de préstamo) o el cambio de hipoteca a otra entidad, así como la posibilidad de pasar de un tipo variable a uno fijo o mixto, siempre valorando previamente las condiciones económicas de la operación.
También es importante recordar que una decisión de este tipo no debe tomarse únicamente atendiendo a la cuota mensual. Hay que analizar el tipo de interés, las comisiones, los productos vinculados, los gastos asociados y el coste total que supondrá el préstamo durante toda su vida.
El cierre de agosto deja así un mensaje claro: el Euríbor vuelve a acercarse al 3% y los consumidores hipotecados deben prepararse para un nuevo escenario de tipos más elevados. Ante la incertidumbre, conocer las condiciones de la propia hipoteca y comparar las alternativas disponibles resulta fundamental para evitar que una nueva subida de tipos se convierta en un problema mayor para la economía familiar.